


As remessas globais de PCs caem 20 % à medida que a escassez faz subir os preços
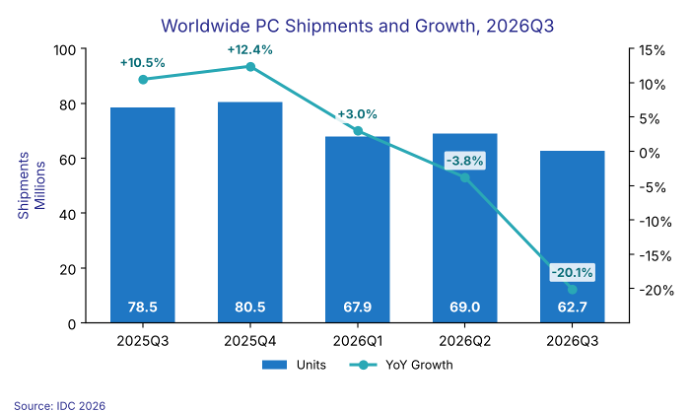
As remessas mundiais de PCs caíram um quinto em relação ao ano anterior no terceiro trimestre de 2026, à medida que a escassez de oferta e o aumento dos preços enfraqueceram a demanda. As remessas também diminuíram em comparação com o segundo trimestre, rompendo o padrão habitual de um terceiro trimestre mais forte. Foi a segunda queda trimestral consecutiva.
Segundo a empresa de pesquisa IDC, as remessas caíram 20,1% em relação ao ano anterior, para 62,7 milhões de unidades no trimestre, ante 78,5 milhões um ano antes. A queda foi significativamente mais acentuada do que a redução de 3,8% registrada no segundo trimestre, enquanto as remessas também recuaram 9,1% em relação ao trimestre anterior — um resultado incomum para um trimestre que normalmente se beneficia da demanda da temporada de volta às aulas.
A IDC atribui a queda principalmente à formação antecipada de estoques. No início deste ano, fabricantes e vendedores de PCs compraram estoques adicionais para se antecipar aos aumentos de preços ligados aos custos da memória. Isso impulsionou as remessas durante a primeira metade do ano, mas, na prática, antecipou a demanda da segunda metade, deixando pouca margem no terceiro trimestre para o aumento sazonal habitual.
A situação está sendo agravada pelos preços elevados dos PCs. A IDC afirma que os problemas de abastecimento e o aumento dos custos devido à expansão dos data centers de IA estão entre os principais fatores que pesam sobre o mercado.
Os distribuidores agora estão tentando escoar esse estoque adicional enquanto enfrentam preços altos que desestimulam os compradores. Algumas promoções de curto prazo são possíveis, mas espera-se que os preços permaneçam bem acima dos níveis do ano passado no curto prazo. Muito provavelmente, as condições só vão piorar antes de melhorar—espera-se que os preços permaneçam bem acima dos níveis de um ano antes pelo restante de 2026 e ao longo de 2027.
Com a piora das condições macroeconômicas, o risco é que as perspectivas para os próximos trimestres piorem antes de melhorar, - Jitesh Ubrani, diretor de pesquisa de dispositivos de consumo da IDC.
A queda afetou todos os principais fabricantes de PCs, embora algumas empresas tenham registrado quedas mais acentuadas do que outras. A Lenovo permaneceu líder de mercado com 14,9 milhões de unidades enviadas e uma participação de 23,8%, apesar de uma queda de 22,6% em relação ao ano anterior. A HP Inc. sofreu a queda mais acentuada entre as cinco maiores, com uma redução de 30,9% nas remessas, enquanto a Dell registrou uma queda de 25%, para 7,6 milhões de unidades. A Apple mostrou-se comparativamente resiliente, com uma redução de apenas 11,3% nas remessas, para 5,9 milhões de unidades, enquanto a Asus enviou 5,5 milhões de PCs, uma queda de 8,6%.
| Empresa | Remessas no 3T26 (milhões) | Participação de mercado no 3T26 | Remessas no 3T25 (milhões) | Participação de mercado no 3T25 | Crescimento 3T26/3T25 |
| 1. Lenovo | 14.9 | 23.8% | 19.3 | 24.6% | -22.6% |
| 2. HP Inc | 10.3 | 16.5% | 15.0 | 19.1% | -30.9% |
| 3. Dell Technologies | 7.6 | 12.1% | 10.1 | 12.9% | -25.0% |
| 4. Apple | 5.9 | 9.5% | 6.7 | 8.5% | -11.3% |
| 5. ASUS | 5.5 | 8.7% | 6.0 | 7.6% | -8.6% |
| Outros | 18.4 | 29.4% | 21.4 | 27.3% | -14.0% |
| Total | 62.7 | 100.0% | 78.5 | 100.0% | -20.1% |
Lenovo, HP e Dell, juntas, perderam 4,2 pontos percentuais de participação de mercado em comparação com o ano anterior, já que suas remessas caíram mais rapidamente do que o mercado como um todo. Apple e Asus, por sua vez, aumentaram suas respectivas participações apesar dos menores volumes de remessas.
Fonte(s)
 Add as a preferred source on Google


